今日のテーマは、質問が絶えない海外に持っていくべきクレジットカードについて。
こんなお悩みを解決します。
- カードは何枚持っていくべき?
- 付帯の海外保険って?
- 海外での手数料って高い?
- 海外で使えるものはどれ?
今日は避けては通れない「クレジットカード」のお話です。
初めての海外渡航前に、お母さんにしつこく言われ「めんどくさいなぁ」と思って調べた記憶があるのですが、事前にチェックして本当に良かったです。
それでは、実体験を元にクレジットカード情報をわかりやすく解説していきます。
結論、カードはどれがオススメ?
記事後半でオススメの理由を解説しますが、待ちきれない方に結論を先に書きます。
追記:楽天カードの重要な変更
楽天カードは海外保険の条件が大きく変更になりました。保険が有効となる条件には、募集型企画旅行を楽天カードで決済する必要があります。そのため、海外保険の部分を重視したカード選びの場合はEPOS一択となります。
追記:エポスカードの重要な変更
エポスカードは海外保険の条件が大きく変更になります。2023年10月1日以降に国外へ出発する場合は海外保険が利用付帯となります。利用付帯の条件には渡航先への航空券の購入、渡航先でのバス・電車・タクシーなどの交通機関の支払いをエポスカードで決済をする必要があります。
では、さっそく詳しい内容を見ていきましょう。
クレジットカードは必要か?
よくある質問:「海外には日本のカードを持っていくべきでしょうか?」
結論:必ず、持っていくべき。
現金はリスクが高すぎる
まず、留学に多額の現金を持っていくのはオススメしません。現金は無くしても盗られても保証がないのでリスキーすぎます。
クレジットカードの場合、不正利用された場合に保証されたり、遠隔でカードを停止することができます。
特にスーツケースに多額の現金を入れて渡航はNGです。海外ではよく盗難に合います。どうしてもの場合は手荷物にしましょう。
持っていないと利用できない場所も
海外ではホテルやレンタカーなど、クレジットカードを持っていないと利用できない場所があります。
特に海外のホテルでは、デポジット(保証預かり金)としてクレジットカードの提示を求められることがあります。
カードが海外で便利な理由
なんでもカード決済が主流
特にカナダではキャッシュレスの (現金を使わない) 環境が整っています。そのため大多数の人がカード払いをします。
レストランやカフェ、たとえ100円ほどの安い買い物でもカード決済する人が多く、ほとんどのお店で対応しています。
なんと、最近では「現金NG」のお店も出てきました。完全キャッシュレスです。つまり、現金での支払いができません。
カナダでは日本とカードに対する価値観が大きく違います。日本に比べて圧倒的に重要性が高いです。
カードならチップの支払いが楽
カナダには日本にはないチップ文化があります。レストランやカフェなどでサービスを受けた際に合計の10%から20%を支払います。
「チップの支払いには現金が必要」といった情報がありますが、違います。少なくともカナダでは間違いです。
逆に、カードがあれば「チップの計算がバツグンに楽」になります。
カナダでは、カード支払い画面にチップの選択肢が出てきます。15%や18%の暗算をしなくて済むので、現金よりもスマートに支払うことができます。
日本のクレジットカードを作る
カナダで為替手数料のかからない「現地クレジットカード」を作ることは不可能ではありませんが、日本に比べて審査はかなり厳しい傾向にあります。
特に留学生は仕事内容やビザ面で不利なので、まずは日本のクレジットカードを作っていくことをオススメします。
※カナダで仕事を始めると、デビットカードや限度額がかなり低いクレジットカードを使う人もいますが、いずれもカナダの銀行口座を開設した後となります。つまり最低でも数ヶ月は日本のクレジットカードを使うことになります。
何歳からクレジットカードを持てる?
→ 高校生を含む、18歳以下の方は作れません。
カードによって条件が異なりますが、原則18歳(高校生を除く)が多いです。高校生・中学生以下の方は「デビットカード」や「プリペイドカード」がオススメ。
クレジットカードは迷わず複数!
よくある質問:「何枚くらい持っていけばいいですか?」
最低でも2枚は必要
繰り返しになりますが、「最低でも」2枚は必要です。
海外でカードは止まりやすい
海外ではカードがよく止まります。私も何度も止まっちゃいました。。
- 暗証番号を何度も間違えた
- カード会社が不正利用と判断した
- カードを紛失してしまった
- カードの利用限度額を超えてしまった
- 有効期限に到達してしまった
私の場合は「海外で不正利用されている」とカード会社が判断したようでした、、、が!本人は海外にいるので日本の携帯番号は通じず…実家の固定電話(笑)にカード会社が電話し発覚しました。
カードが1枚しかないと、かなりヤバイ状況になります。もう海外にいるので再発行も手間と時間がかかります。
年会費無料のカードも多いので、複数持っていてもコストがかかりません。
保険を上手に活用しましょう
医療費が高額になる海外では保険は必須です。しかし民間の「留学保険」は20〜50万円/年 と高額なものが多く、期間が長ければ長いほど高くなります。
そこでクレジットカード付帯の海外保険を上手く利用することで、大幅な節約が可能になります。
カナダに渡航される方は、政府の安い保険に入れる可能性があります。【海外保険】カナダBC州で格安の保険MSPがおすすめを参考にして下さい。
海外保険付きのカードを利用する
「海外旅行傷害保険」というのは海外に滞在している時、万が一の時に使える保険のこと。
カードによって保証内容は様々ですが、保証される内容には以下のものがあります。
- 病気・怪我
- 救援者費用
- 盗難・紛失
- 事故・損害賠償
こういった保険が(できれば無料で)付いてくるクレジットカードを選んで、海外に持って行きましょう。
自動付帯と利用付帯の違いをチェック
ここが重要なポイントで、自動付帯が圧倒的におすすめです。理由は以下の違いです。
自動付帯とは
- 持っているだけで保険に自動的に加入
- 手続きや登録など必要なし
利用付帯とは
- 持っているだけでは保証なし
(航空券などをカードで決済して初めて保証される) - カードによっては事前手続きが必要
枚数分の合算ができる
傷害治療費用・疾病治療費用、つまり、ケガや病気の際の費用はクレジットカードの付帯保険を持っている枚数を全て合算した保険金が適用されます(死亡・後遺障害は最も高い補償額を適用)。
1枚だと万が一の時にカバーされる額が物足りないですが、カードの枚数を増やすと十分役に立つ金額になります。
適用期間は90日程度です
海外旅行傷害保険の適用期間は、最大でも90日程度です。
3ヶ月以上滞在される方は、クレジットカードの保険が切れた後もカバーされる別の保険(市販の保険・学生保険・カナダ政府の医療保険など)と組み合わせましょう。
ちなみに、出国した日から90日間が補償の期間になることが多いです(一度日本に戻って再度出国した場合、また出国から90日間は補償される)。
海外で「使える」カードを作る
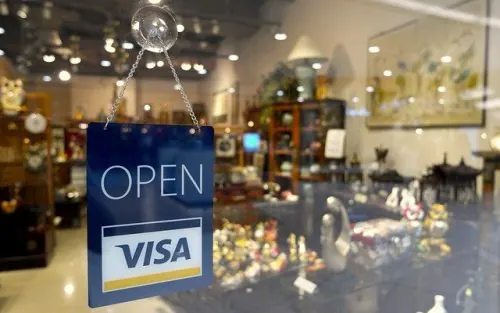
日本のものは使えない?
すでにカードを持っている方、忘れずにチェックしてください。
今持っているクレジットカード、海外で使えますか?
日本では普及しているカードブランドでも、海外では使えないこともあります。
AK in カナダ🇨🇦@akane_iiiiiiカナダのクレジットカード事情。
アメックス使えない店が驚くほど多い!(アメリカすぐそこなのに🇺🇸)
アメックスユーザーさんはVisaかマスター作ってカナダに渡航しましょう。
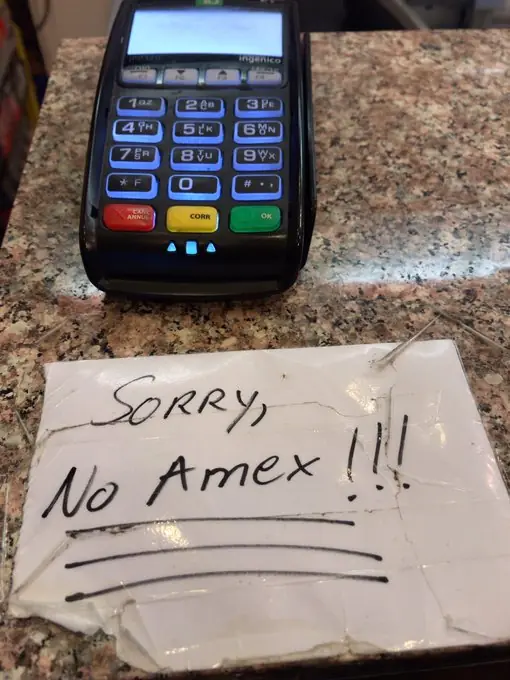
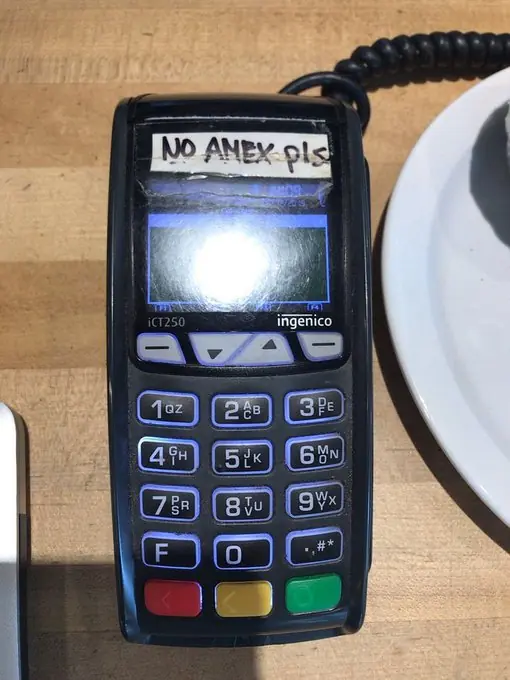
アメックスは、カナダでは使えない場所も多いです。日本では有名なJCBは、カナダを含む欧米圏では基本使えません。
カナダで間違い無いのはVISAです。そして次にMaster Card。それぞれ1枚ずつ作ると、利用できる店舗が増えるのでオススメ。
海外カード決済手数料は高い?
なんとなく、こう思っている人も多いのではないでしょうか。私もそう思っていました。
為替手数料一覧
| VISA | 1.63% |
|---|---|
| MastarCard | 1.63% |
| Amex | 2.00% |
※JCBやダイナースクラブはほぼ普及していないので割愛。
上記の通り、為替手数料は1.63%~2.00%です。
つまり、現金を両替するレートよりも、クレジットカードの為替換算レートの方がお得なことがほとんどです。さらに、クレジットカードだと使えばポイントが貯まります。
クレジットカード申請の注意点
必ず時間に余裕を持って申請!
クレジットカード発行は審査期間があるため、手元に届くまで時間がかかります(1〜3数週間程度)。
ギリギリに申し込むと間に合わなかったり、審査が落ちた時に対処ができないので早めに申し込みましょう。
留学におすすめクレジットカード
ここでは、数々のクレジットカード比較して厳選した「年会費無料のクレジットカード」を紹介します。 実際に私も長年使っているものです。
- 年会費が0円
- 海外保険の内容が充実
- 海外の多くの店舗で使える
- ポイントがつきやすい
- 手数料が安い
ここでは上記のポイントを重視して選び抜きました。
エポスカード
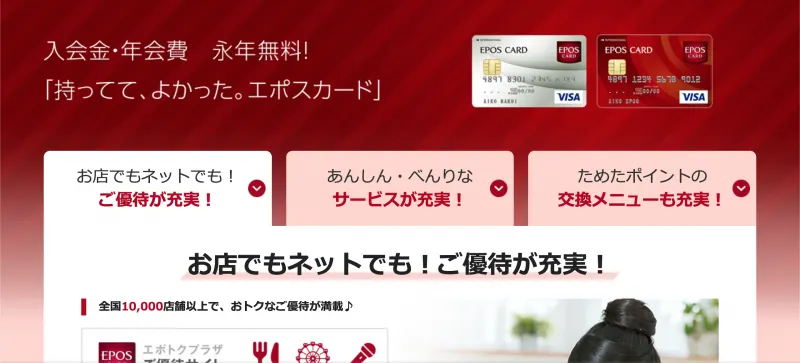
疾病治療費用や携行品損害など、無料とは思えないほど海外保険がスゴイ充実しています。
さらに、使わなくても持っているだけで保険になる自動付帯(これ重要)。年会費無料のカードではトップクラスの保証内容です。
追記:エポスカードの重要な変更
エポスカードは海外保険の条件が大きく変更になります。2023年9月30日までに出国する場合はこれまで通り、最大90日の自動付帯になりますが、2023年10月1日以降に国外へ出発する場合は海外保険が利用付帯となります。利用付帯の条件には渡航先への航空券の購入、渡航先でのバス・電車・タクシーなどの交通機関の支払いをエポスカードで決済をする必要があります。
国際ブランドVISAなので、カナダのほとんどの店で使えます。海外キャッシングも可能なので、仮に現金対応が必要になったときも安心。
楽天カード
悲しいことに、クレジットカードは申請したら審査に落ちる人が必ず一定数います。
ただこのカードは他に比べてバツグンに審査が通りやすいことで有名です(学生・主婦・アルバイトの方も)。
そして、ずっと年会費無料でポイントも貯まりやすい。
Visa/ MasterCard/ JCB/ AMEX のどれでも作れますが、先述した通りVisaかMasterCardで作るのが安全です。
海外旅行保険は3ヶ月の利用付帯が付いてきます。空港までの電車やタクシー、または航空券の支払いをこのカードで決済 →無料で海外保険をゲットすることができます。
追記:楽天カードの重要な変更
楽天カードは海外保険の条件が大きく変更になりました。保険が有効となる条件には、募集型企画旅行を楽天カードで決済する必要があります。そのため、海外保険の部分を重視したカード選びの場合はEPOS一択となります。
おすすめクレカ比較まとめ
上記で紹介したカードの比較表です。
全て持っていても、ずーっと年会費無料なので費用がかかりません。もちろん、日本に帰ってきてからでもずっと無料で使い続けることができます。
関連「留学前にしておくこと」も要チェック
見落としがちな大切なことをまとめました。【留学準備】海外留学前にすることって?は日本を出る前に目を通して下さいね。